

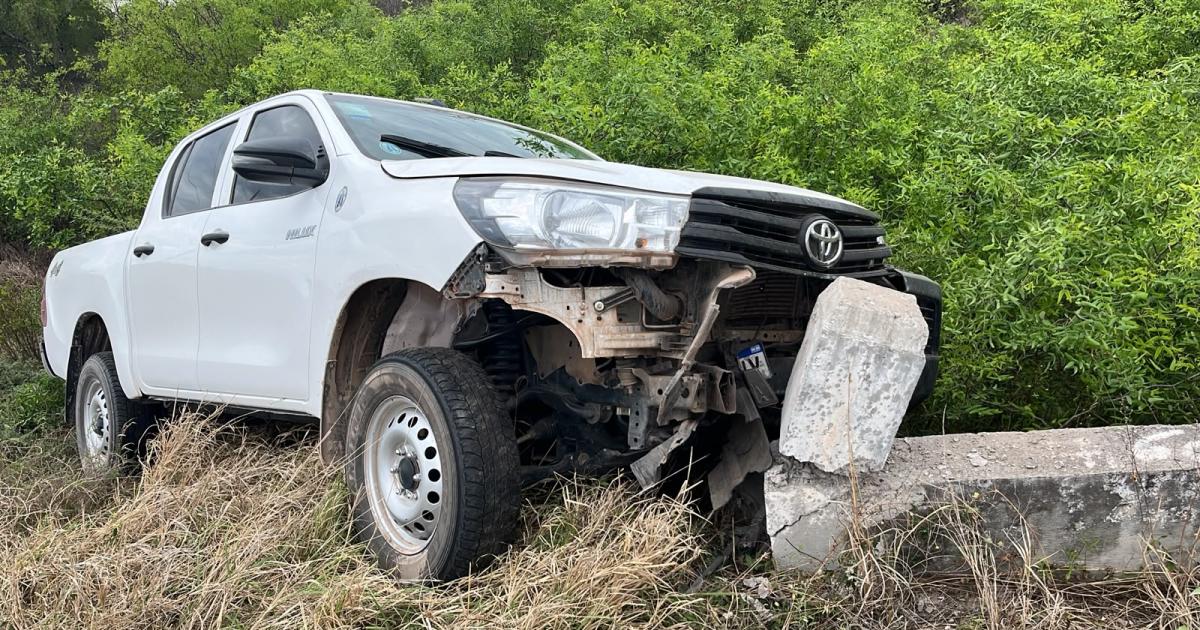
CAMPO GALLO, Alberdi
Una camioneta de la parroquia de Campo Gallo chocó sobre la Ruta 5.
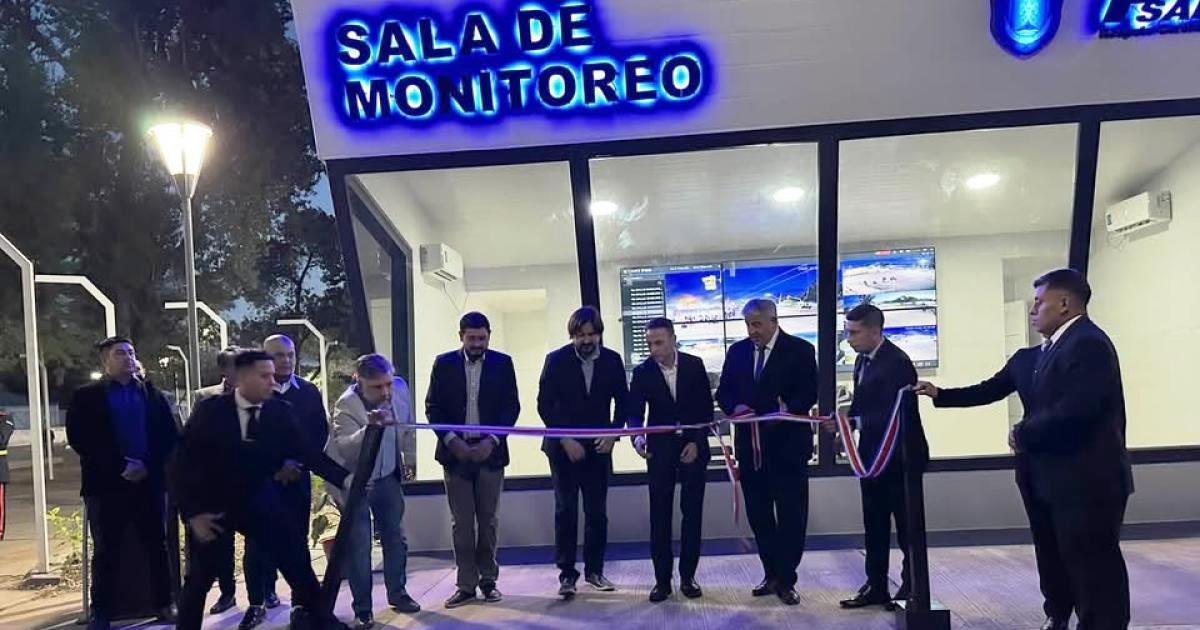
MONTE QUEMADO, Copo.
El Gobierno de la Provincia inauguró la Sala de Monitoreo de Monte Quemado.
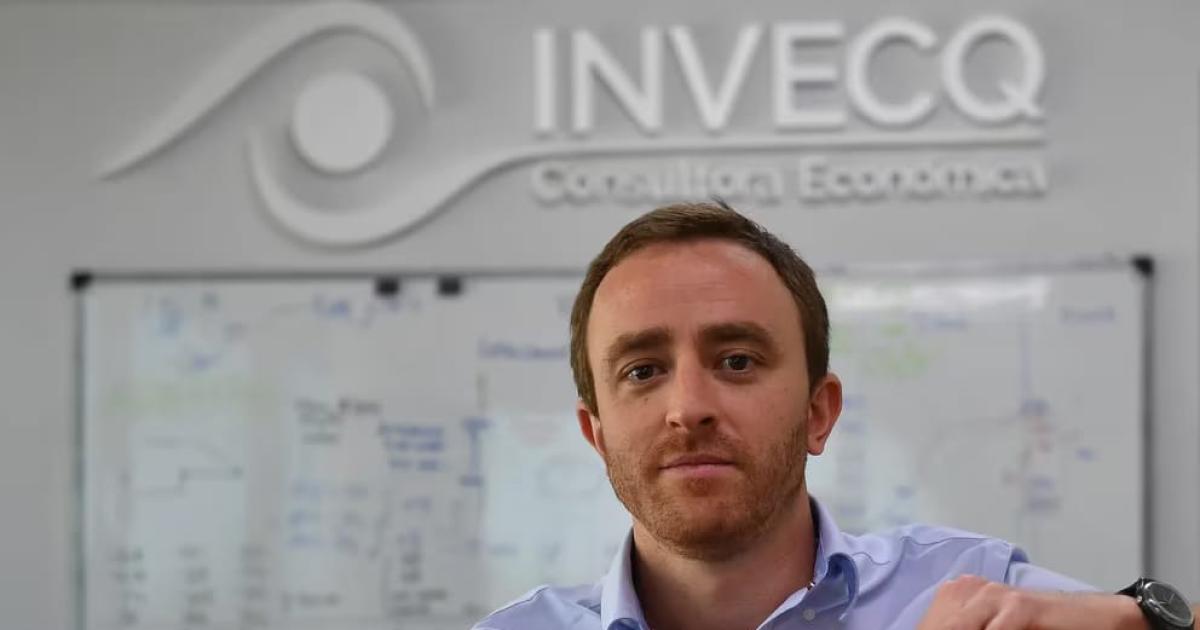
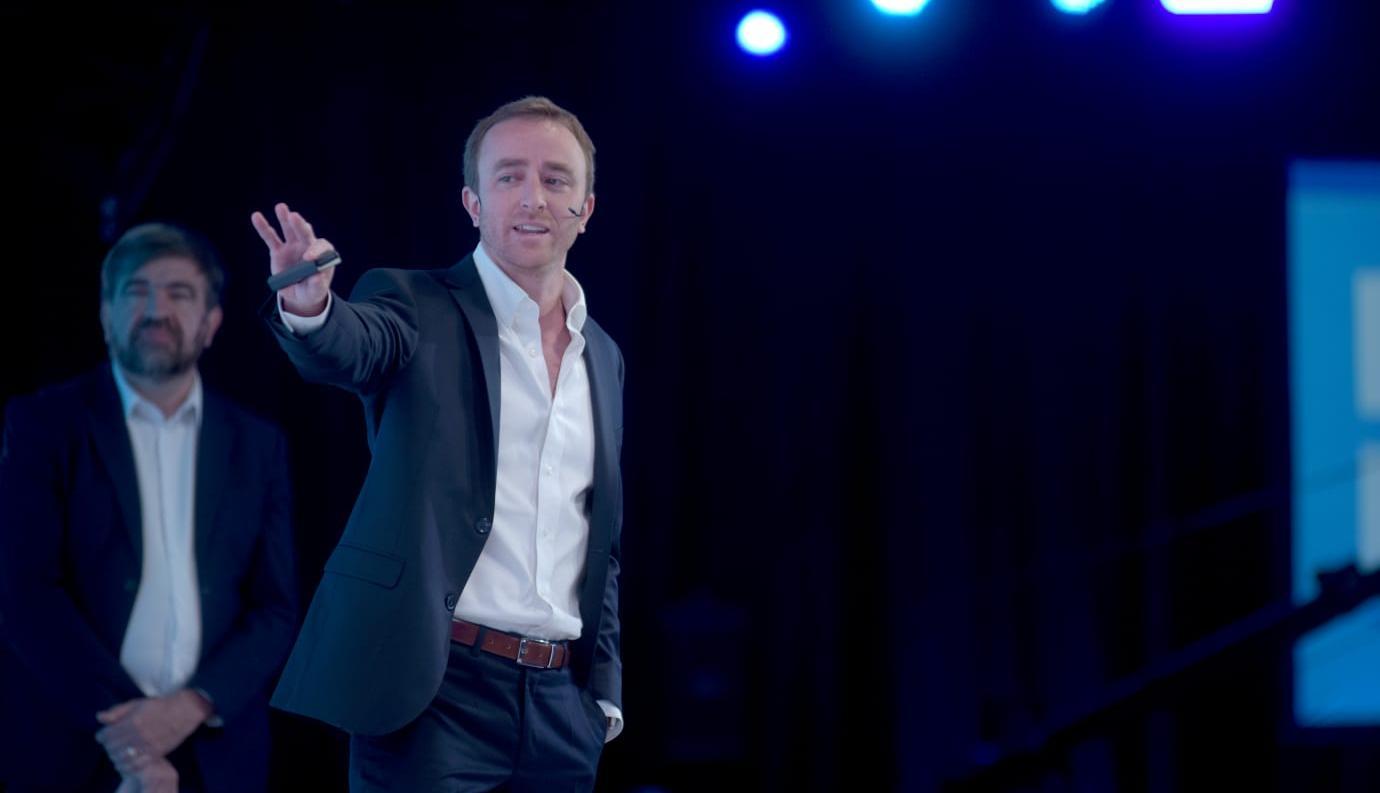
El economista Matías Surt, director de la consultora Invecq, analizó el escenario económico argentino y advirtió sobre una creciente distancia entre la mejora de las variables financieras y de inflación y el comportamiento de la economía real.
En una entrevista con EL LIBERAL, antes de su llegada a Santiago para brindar una charla en el Congreso de los Consorcios Regionales de Experimentación Agrícola (CREA) que se realizará mañana y el jueves en el Fórum, abordó el contexto internacional, el programa económico del Gobierno, los salarios, el empleo, el consumo, la inversión y las perspectivas cambiarias. Sostuvo que la Argentina atraviesa simultáneamente un cambio estructural profundo y una transición con costos sobre la actividad.
Para Surt, la baja de la inflación constituye uno de los principales logros del programa económico, pero señaló que el desafío comienza a trasladarse hacia otras variables: actividad, empleo, salarios y consumo. "La inflación está en el puesto 7 u 8" entre las preocupaciones de la sociedad, afirmó, al contrastarla con la prioridad que tenía al comienzo de la actual administración.
Una economía partida en dos
Al analizar el programa económico del Gobierno, Surt planteó una de las principales tensiones del escenario actual: la economía está creciendo de manera muy desigual entre sectores.
El economista diferenció entre el cambio estructural que atraviesa el país y los problemas coyunturales derivados de la implementación del programa. En el primer caso, consideró lógico que sectores como la energía, el agro y la minería crezcan a tasas muy superiores al promedio de la economía. El problema aparece cuando algunos sectores no solamente crecen menos, sino que permanecen deprimidos durante períodos prolongados.
"Hay algunos que crecen y crecen bastante bien, y otros se cayeron", describió.
Para Surt, industrias como la textil, los neumáticos y algunos segmentos de la industria plástica estaban particularmente expuestos a una caída debido al elevado nivel de protección que tuvieron durante años y a una mayor apertura a la competencia internacional. Pero la situación de la construcción le genera mayores interrogantes.
"Hay sectores donde uno dice: esto no debería estar cayendo", sostuvo. Allí aparece, a su juicio, la posibilidad de que a los efectos del cambio estructural se estén sumando problemas de coordinación, secuencia o implementación de las reformas.
El tipo de cambio, una de las principales discusiones
Uno de los puntos más críticos del diagnóstico de Surt es la política cambiaria. El economista considera que el Gobierno mantiene una política excesivamente enfocada en sostener la desinflación y que un tipo de cambio algo más elevado podría ayudar a sectores que hoy tienen dificultades para competir.
Según su interpretación, permitir una mayor flexibilidad cambiaria no necesariamente comprometería el equilibrio fiscal, aunque sí podría hacer que el proceso de reducción de la inflación sea algo más lento. En este punto aparece el dilema central del programa: inflación o actividad.
Surt sostiene que el Gobierno debería estar dispuesto a aceptar una desinflación algo más lenta a cambio de darle mayor dinamismo a la actividad económica, particularmente a los sectores que están sufriendo una pérdida de competitividad.
Infraestructura sin romper el equilibrio fiscal
El economista también identificó herramientas que el Gobierno podría utilizar para estimular la actividad sin necesariamente abandonar el equilibrio de las cuentas públicas. Una de ellas es el desarrollo de infraestructura mediante concesiones, privatizaciones y licitaciones de corredores viales.
La diferencia, explicó, está en que no necesariamente se necesita una expansión del gasto público directo. El Estado puede generar condiciones para que la inversión privada avance sobre infraestructura que actualmente presenta déficits.
Para Surt, una aceleración de este proceso podría ayudar especialmente a la construcción, uno de los sectores que considera más rezagados.
El crédito, una herramienta que quedó frenada
Otro de los puntos destacados fue el crédito. Surt recordó que durante 2024 y comienzos de 2025 el fuerte crecimiento del crédito contribuyó a mejorar la percepción de recuperación económica. Actualmente, en cambio, observa un estancamiento del financiamiento de más de un año.
Uno de los problemas es la situación de mora de una parte de los deudores.
Por eso consideró positivo que bancos públicos, bancos privados y entidades financieras provinciales comiencen a ofrecer mecanismos de refinanciación. No se trataría de un "rescate" del sistema, sino de destrabar a aquellos hogares que quedaron fuera del mercado crediticio debido a su situación financiera.
Para el economista, recuperar el crédito podría convertirse en una herramienta importante para impulsar el consumo sin necesidad de recurrir a un aumento del gasto público.
Salarios: dejaron de caer, pero todavía no recuperan lo perdido
En el mercado laboral, Surt planteó un escenario menos alentador. Según sus estimaciones, los salarios del sector privado se encuentran aproximadamente 7% por debajo del nivel de fines de 2023 en términos reales. El punto positivo es que dejaron de caer. El salario real había alcanzado una pérdida cercana al 8% y desde marzo comenzó una recuperación muy leve hasta ubicarse alrededor del 7% por debajo del punto de partida.
"Los salarios dejaron de caer desde abril", señaló. Pero inmediatamente marcó el límite de esa mejora: dejaron de caer, pero todavía no están recuperándose de manera significativa.
Incluso tomó como referencia la proyección oficial incluida en el Presupuesto, que contempla una recuperación del poder adquisitivo de aproximadamente 3,5 puntos. En ese escenario, el salario real todavía quedaría por debajo del nivel de fines de 2023.
El problema adicional: se perdieron empleos privados
A la debilidad salarial se suma, según Surt, el comportamiento del empleo.Estimó que existen aproximadamente 250.000 trabajadores menos en el empleo privado registrado y cuestionó la interpretación según la cual esas personas simplemente se trasladaron hacia nuevas formas de trabajo independiente.
No desconoce el crecimiento del monotributo y del trabajo independiente, pero considera incorrecto interpretarlo como un fenómeno generalizado de transformación estructural del mercado laboral.
Según su análisis comparativo, la creación de empleo independiente existe también en Estados Unidos y Europa, pero en esos países la generación de empleo asalariado por parte de las empresas continúa siendo más importante.
Argentina, en cambio, presenta una dinámica diferente: el empleo independiente gana participación mientras disminuye el empleo privado registrado.
Consumo: el comercio online no explica toda la debilidad
Surt también rechazó la idea de que la debilidad de los indicadores tradicionales de consumo pueda explicarse principalmente por un traslado de las compras desde los comercios físicos hacia las plataformas online.
Reconoció que existen cambios en los patrones de consumo y que algunos sectores —como determinados restaurantes— pueden tener una participación muy elevada de ventas por delivery. Pero consideró que esos casos todavía no son representativos del conjunto de la economía.
Para contrastar la hipótesis, propuso observar la recaudación de Ingresos Brutos vinculada al comercio en las provincias. Su conclusión es que, salvo algunas excepciones, la recaudación continúa mostrando debilidad. Por eso, sostuvo que resulta difícil afirmar que existe un boom generalizado del consumo online que simplemente no está siendo captado por las estadísticas tradicionales.
La inversión tampoco aparece como motor del crecimiento
Otro de los componentes de la demanda que, según Surt, todavía no muestra una recuperación contundente es la inversión.
Si bien existen fuertes inversiones en sectores estratégicos como energía y minería, en otros segmentos se observa una situación de desinversión.
El resultado es que la inversión agregada no logra convertirse en uno de los grandes motores de crecimiento.
El economista consideró que las decisiones de inversión pueden continuar demorándose debido a la incertidumbre política de cara a 2027.
"Si pudieron esperar tres años para tomar una decisión de invertir y están con dudas de qué va a pasar el año que viene, me parece que un año más son decisiones de largo plazo que se pueden posponer", explicó.
Exportaciones: el componente que seguiría traccionando
En este escenario, Surt identificó un componente de la demanda que sí podría mantenerse dinámico: las exportaciones.
La energía aparece nuevamente como uno de los principales motores, acompañada por otros sectores con capacidad de generar divisas.
La expectativa es que las exportaciones continúen contribuyendo al crecimiento mientras el consumo, la inversión y algunos segmentos industriales enfrentan mayores dificultades.
El resultado sería una economía con un crecimiento cada vez más concentrado en sectores vinculados a los recursos naturales y a la generación de divisas.
2027: ¿Ya empezó la dolarización de los hogares?
Consultado sobre el comportamiento de los ahorristas y las perspectivas cambiarias hacia 2027, Surt descartó que haya comenzado todavía un proceso de dolarización comparable al observado durante el ciclo electoral anterior.
Actualmente, estimó una demanda de dólares de los individuos del orden de US$1.500 a US$2.000 millones mensuales, un nivel importante pero todavía muy inferior al observado durante 2025, cuando llegó a aproximadamente US$5.000 millones en un solo mes.
Su escenario base contempla, sin embargo, una mayor demanda de dólares durante el próximo año.
La razón no sería necesariamente un deterioro de las exportaciones o un salto extraordinario de las importaciones, sino el factor político.
Si la incertidumbre electoral aumenta, el economista espera que la demanda de cobertura en dólares vuelva a intensificarse.
La excepción sería un escenario en el que el Gobierno consiga recuperar rápidamente la iniciativa política y el mercado perciba con claridad que mantendrá el rumbo después de 2027.
La economía llega a 2027 con una tensión creciente
El diagnóstico general de Surt combina dos procesos. Por un lado, reconoce que el Gobierno consiguió uno de sus principales objetivos: la inflación bajó drásticamente respecto del punto de partida y las expectativas inflacionarias se encuentran mucho más contenidas.
Pero, por otro, advierte que los beneficios de esa estabilización todavía no se trasladaron plenamente a la economía real.
Salarios todavía por debajo de 2023, empleo privado en retroceso, crédito estancado, consumo débil e inversión sin capacidad para impulsar el crecimiento conforman el otro lado de la fotografía. Y allí aparece, según el economista, el principal desafío político y económico hacia 2027: la agenda del Gobierno y las preocupaciones de la sociedad comienzan a separarse.
"La gente está viendo otros problemas que no tienen tanto que ver con la agenda del Gobierno", señaló.
En definitiva, para Surt la Argentina se encuentra ante una transición que combina estabilización macroeconómica y fuertes cambios estructurales, pero cuyo costo se está distribuyendo de manera desigual entre sectores y trabajadores. La cuestión que queda abierta es si el Gobierno podrá sostener la disciplina fiscal y la baja inflación mientras genera las condiciones para que la recuperación alcance también a los sectores que todavía no encontraron el piso de su caída.
Brasil, la apreciación del real vendrá bien para ciertos sectores pero será más caro para los turistas argentinos
El análisis de Surt comenzó por el frente internacional y, particularmente, por las elecciones de Brasil y Estados Unidos. En ambos casos, sostuvo que los resultados pueden tener impacto sobre los mercados argentinos, aunque por mecanismos diferentes.
En el caso brasileño, destacó el efecto favorable que puede tener para la Argentina una apreciación del real. Un Brasil más caro en dólares puede contribuir a reducir parcialmente la desventaja de competitividad que enfrentan algunos sectores argentinos debido al nivel del tipo de cambio.
"Que se aprecie el real a nosotros nos viene bien", resumió el economista, porque Brasil se vuelve más caro para los consumidores argentinos y, al mismo tiempo, mejora relativamente la posición competitiva de algunos sectores locales.
El efecto, sin embargo, tiene dos caras. Para los argentinos que viajan a Brasil, especialmente durante las vacaciones, un real más fuerte implica un destino más caro. Para el turismo argentino, en cambio, puede significar una competencia algo más equilibrada frente a los destinos brasileños.
Surt también relativizó la posibilidad de que un resultado electoral diferente al esperado en Brasil genere una crisis financiera. A diferencia de lo que suele ocurrir en Argentina, consideró que el mercado brasileño tiene mayor capacidad para absorber un resultado electoral adverso sin traducirlo necesariamente en un desplome de acciones, bonos o moneda.
El respaldo de Estados Unidos
En el caso de Estados Unidos, el economista puso el foco en el respaldo financiero y político al programa argentino. Consideró que esta elección resulta incluso más relevante para Argentina debido a la relación entre el Gobierno y la administración estadounidense.
Según Surt, el Gobierno argentino busca transmitir que el respaldo financiero estadounidense puede mantenerse independientemente del resultado electoral. Sin embargo, advirtió que el mercado podría igualmente interpretar un debilitamiento político del principal aliado de la Argentina como un factor de riesgo.
"Si hoy pasara algo que nos dicen que no está más el swap de Estados Unidos, es todo mucho más complicado", planteó.
Vaca Muerta y el efecto inesperado de la guerra
El escenario internacional también está teniendo un efecto particular sobre la economía argentina a través del sector energético.
Surt señaló que el conflicto internacional generó un aumento del precio del petróleo que favoreció las exportaciones argentinas y, particularmente, la explotación de Vaca Muerta.
Desde su perspectiva, una parte importante de los dólares que el Banco Central logró comprar durante el primer semestre estuvo vinculada al crecimiento de las exportaciones energéticas, tanto por mayores volúmenes como por el efecto de los precios.
Así, un escenario negativo para la economía mundial puede tener, paradójicamente, un efecto positivo sobre una economía argentina que está incrementando su capacidad exportadora de energía.
Fuente: El Liberal